Obligasi negara itu enggak cuma satu jenis. Ada yang jatuh tempo tahun depan, ada yang 5 tahun lagi, ada yang 10 tahun lagi, bahkan ada yang 30 tahun. Terus, mending beli yang mana?
Sebelum jawab itu, ada satu hal yang harus lo ngerti dulu: return obligasi itu enggak cuma dari kupon doang.
Return Obligasi Itu Dari Dua Sumber
Return lo dari obligasi itu ada dua: dari kupon, dan dari pergerakan harga obligasinya.
Obligasi itu pas diterbitkan harganya 100 (alias par). Di tengah jalan, harganya bisa naik-turun ngikutin kondisi pasar. Tapi begitu jatuh tempo, harganya selalu balik lagi ke 100 — siapapun pemegangnya, berapapun harga belinya dulu. Ini yang bikin harga beli lo di awal ikut nentuin berapa return riil yang lo dapet, bukan cuma angka kupon yang tertera di judul serinya.
Contoh Real: FR0064 vs FR0068
Biar gak abstrak, ini dua seri Fixed Rate (FR) yang lagi tersedia buat dibeli, per 2 Agustus 2026:
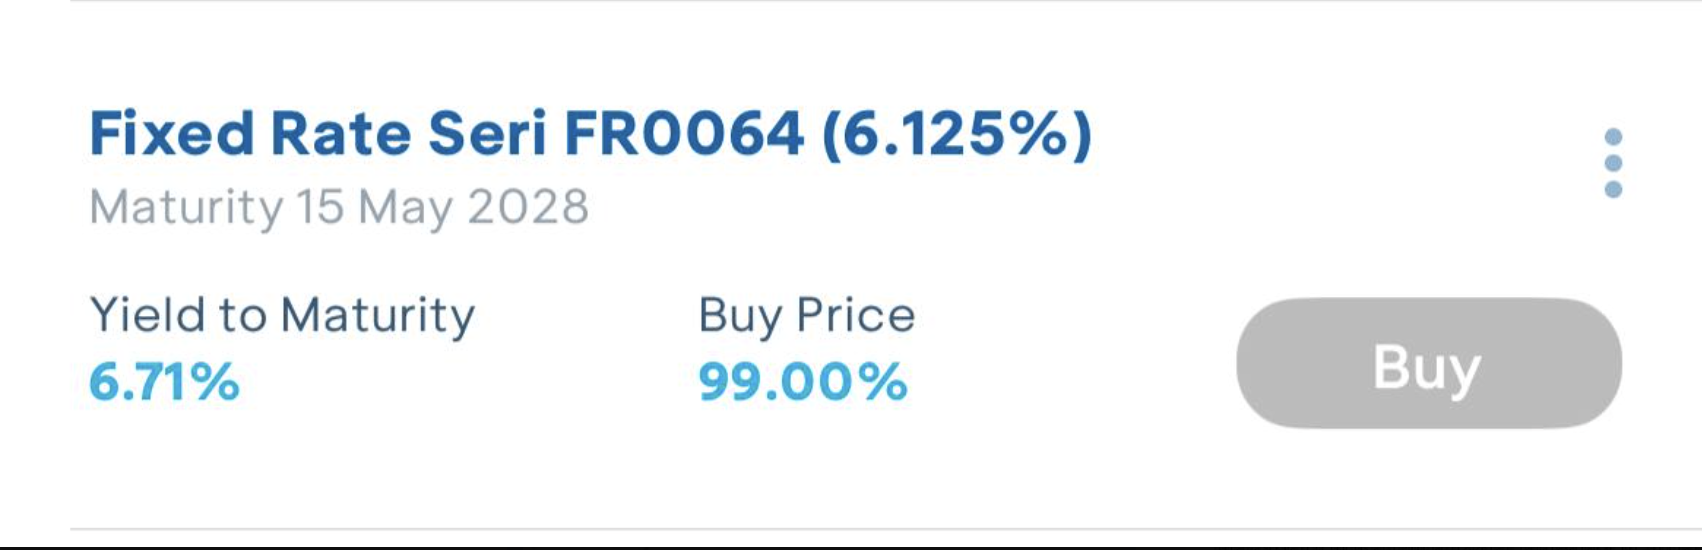
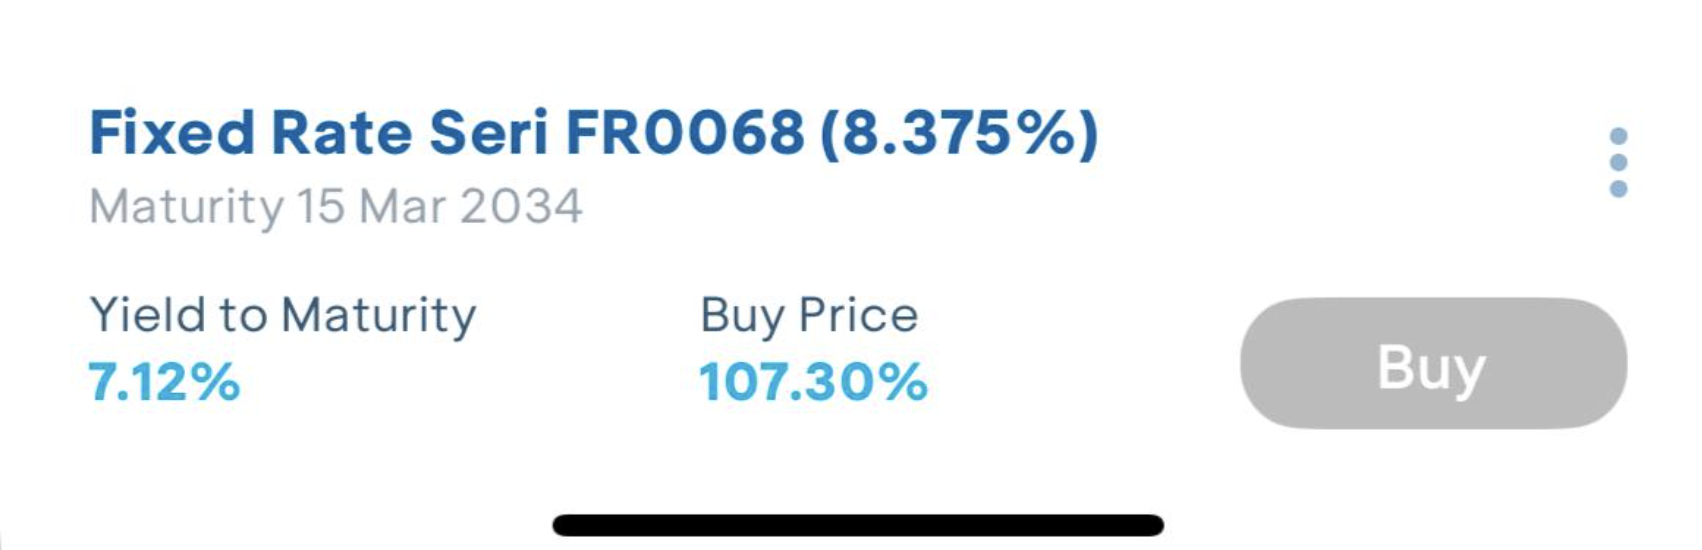
| Seri | Kupon | Harga Beli | Yield to Maturity | Jatuh Tempo |
|---|---|---|---|---|
| FR0068 | 8,375% | 107,30% | 7,12% | 15 Mar 2034 (±7,5 tahun lagi) |
| FR0064 | 6,125% | 99,00% | 6,71% | 15 Mei 2028 (<2 tahun lagi) |
FR0068 kuponnya 8,375%, kedengeran menarik banget. Tapi harganya sekarang 107,30% — di atas par. Kalo lo beli sekarang dan diemin sampe jatuh tempo tahun 2034, lo emang dapet kupon 8,375% per tahun, tapi harganya bakal turun pelan-pelan dari 107,30 balik ke 100 pas jatuh tempo. Penurunan harga ini "makan" sebagian return kupon lo. Makanya yield-nya yang beneran cuma 7,12% — angka yang lo liat di bawah label "Yield to Maturity" di screenshot — lebih rendah dari kupon yang tertera.
FR0064 kebalikannya. Kuponnya lebih kecil, 6,125%, dan harganya sekarang 99,00% — di bawah par. Kalo lo beli sekarang dan diemin sampe jatuh tempo tahun 2028, harganya bakal naik dari 99 ke 100. Kenaikan harga ini nambahin ke return kupon lo. Makanya yield-nya 6,71% — angka yang lo liat di bawah label "Yield to Maturity" di screenshot — lebih tinggi dari kupon yang tertera.
| Harga beli di atas 100 (premium) | Yield to maturity < kupon |
| Harga beli di bawah 100 (discount) | Yield to maturity > kupon |
| Harga beli persis 100 (par) | Yield to maturity = kupon |
Jadi, Mending Pilih yang Mana?
Penjelasan ini paling relevan buat lo yang niatnya beli terus disimpen sampe jatuh tempo — bukan buat trading jangka pendek.
Kalo Lo Mau Kupon Konsisten dan Gak Butuh Dananya Lama
Orang beli obligasi biasanya buat dapet kupon yang konsisten — sesuatu yang gak bisa lo dapet dari saham. Dan yield 7%-an per tahun itu cukup tinggi buat sesuatu yang stabil.
Di kondisi sekarang, di mana yield lagi tinggi, banyak orang mau kunci yield ini selama mungkin — makanya pilih tenor jangka panjang kayak FR0068. Dengan catatan: lo harus siap secara mental kalo harganya turun di tengah jalan, karena tujuan lo emang nyimpen sampe jatuh tempo, bukan jual di tengah.
Kalo lo pegang terus sampe jatuh tempo, tiap tahun lo tetep dapet kupon fixed sesuai yang dijanjikan. Ini cocok buat dana yang emang gak bakal disentuh dalam waktu dekat — misalnya buat DP rumah 7-8 tahun lagi, atau biaya kuliah anak yang masih jauh.
Yang perlu digarisbawahi: ini strategi buat orang yang siap nunggu sampe jatuh tempo. Kalo ada rencana jual di tengah jalan, itu ada risiko harga obligasinya turun lagi. Contoh konkret: misal lo beli FR0064 di harga 99% tahun ini, terus tahun depan harganya turun ke 98% dan lo kepaksa jual — lo emang dapet gain dari kupon yang udah jalan, tapi lo juga bakal nanggung loss dari penurunan harga 99% ke 98%.
Kalo Lo Gak Mau Dananya Ke-lock Lama
Tapi buat lo yang gamau dananya ke-lock sampe bertahun-tahun, dan mikir yield masih bisa naik lagi ke depan — misalnya kalo BI naikin BI Rate — mending lo pegang tenor jangka pendek kayak FR0064.
Kenapa BI naikin suku bunga bisa bikin yield obligasi naik? Karena begitu BI Rate naik, obligasi baru yang diterbitin bakal nawarin kupon yang lebih tinggi biar sesuai kondisi pasar. Obligasi lama yang kuponnya lebih rendah jadi kurang menarik di harga lamanya, jadi harganya harus turun dulu biar yield-nya ikut naik menyamai pasar.
Kalo lo pegang tenor pendek, begitu jatuh tempo, lo bisa langsung beli obligasi baru lagi dengan yield yang mungkin udah lebih tinggi — tanpa harus nanggung penurunan harga di obligasi jangka panjang yang lo pegang.
Sebagai gambaran konteks sekarang: di RDG Bank Indonesia 21–22 Juli 2026, BI Rate justru ditahan di 5,75%, setelah naik kumulatif 100 basis poin sejak Mei 2026. Jadi skenario "yield masih bisa naik lagi" ini tergantung arah kebijakan BI ke depan — bukan sesuatu yang pasti bakal kejadian, tapi salah satu alasan kenapa sebagian orang lebih milih tenor pendek di kondisi kayak sekarang.
Disclaimer: Ini bukan rekomendasi beli atau jual. Ini analisa dan edukasi — sesuaikan sama kondisi dan tujuan keuangan lo masing-masing.
Sumber: Data harga, kupon, dan yield to maturity FR0064 & FR0068 dari aplikasi obligasi ritel penulis, per 2 Agustus 2026 · Keputusan BI Rate RDG Juli 2026 dari Bank Indonesia via Business-Indonesia.org.