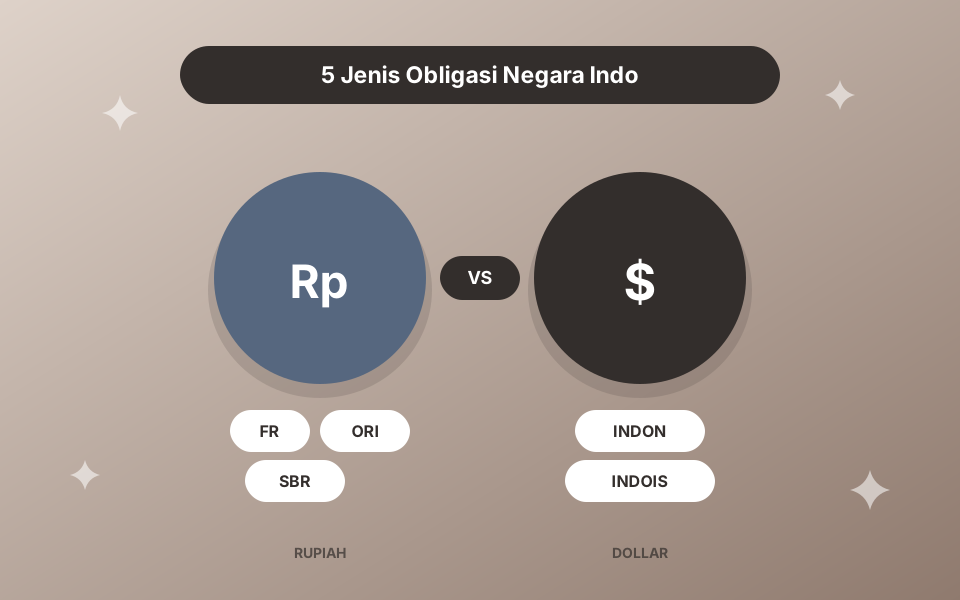
Kalian mungkin sadar, ada banyak banget jenis obligasi negara Indonesia. Ada FR. Ada ORI. Ada SBR. Ada INDON. Ada INDOIS. Bedanya apa? Sini gue jelasin.
Btw gue Shereen, gue kerja di Singapore sebagai Investment Analyst.
Dua Kelompok Besar: IDR dan USD
FR, ORI, SBR — ini obligasi Indonesia yang diterbitin dalam Rupiah. INDON, INDOIS — ini obligasi Indonesia yang diterbitin dalam Dollar Amerika. Sini gue bedah satu-satu.
Obligasi IDR: FR, ORI, SBR
Mulai dari yang Rupiah dulu.
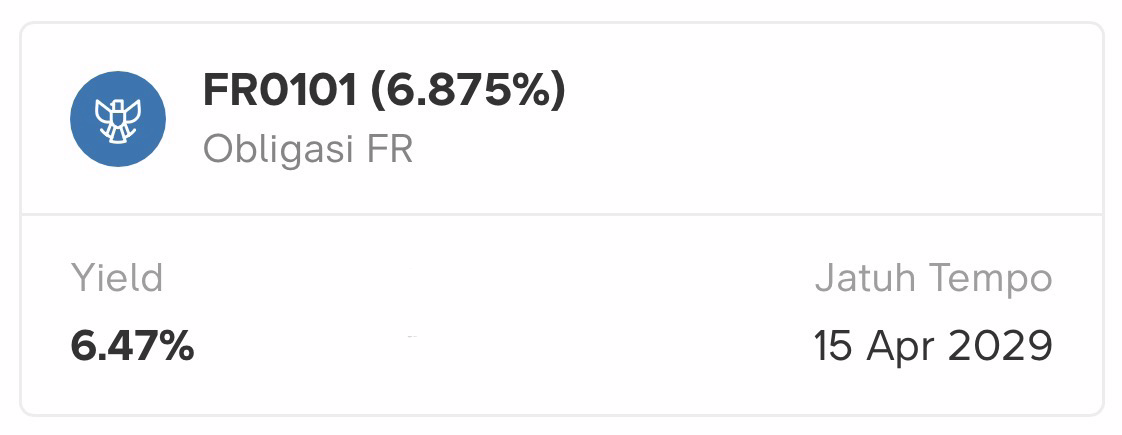
FR itu singkatan dari Fixed Rate. Ini seri paling umum, dan paling likuid dari semua SBN (Surat Berharga Negara). Kenapa paling likuid? Karena FR bisa dibeli institusi — bank, asset manager — sekaligus investor retail. Pasarnya paling rame, jadi paling gampang diperjualbelikan kapan aja di pasar sekunder.
Likuiditas itu ngukur seberapa gampang dan cepet lo bisa jual sesuatu, dapet harga yang wajar, tanpa harus banting harga cuma biar cepet laku. Instrumen yang likuid, kayak FR, itu pembeli-penjualnya rame, jadi kapan pun lo mau jual, biasanya ada yang mau beli di harga pasar. Instrumen yang kurang likuid, pembelinya lebih terbatas — jadi kalo lo butuh jual cepet, bisa aja lo harus jual di harga yang lebih murah dari yang seharusnya, atau malah nunggu lebih lama sampe ada yang mau beli. Makanya likuiditas rendah itu secara umum kurang ideal, karena ngebatesin fleksibilitas lo buat cairin uang pas lo butuh.
ORI, Obligasi Negara Ritel Indonesia. Bedanya sama FR, ORI cuma bisa dibeli investor retail — individu kayak lo dan gue. ORI tetap bisa dijual di pasar sekunder sebelum jatuh tempo. Cuma karena basis pembelinya terbatas ke retail doang, likuiditasnya emang di bawah FR.
Tapi praktiknya, kalo lo jual lewat aplikasi ritel kayak Bibit, BCA, atau CIMB, perbedaan likuiditas ini gak terlalu keliatan. Soalnya lo gak langsung akses pasar sekunder mentah — platform-nya yang nyariin pembeli atau nunjukin harga beli-jual mereka sendiri di belakang layar. Jadi dari sisi pengalaman lo sebagai user, jual FR atau jual ORI ya kerasa gak jauh beda, walaupun secara struktur pasar ORI emang kurang likuid dibanding FR.
ORI ini juga ada versi syariahnya, namanya SR (Sukuk Ritel). Konsepnya sama persis kayak ORI — bisa dijual di pasar sekunder, cuma buat retail — bedanya cuma strukturnya syariah (sukuk), bukan obligasi konvensional.
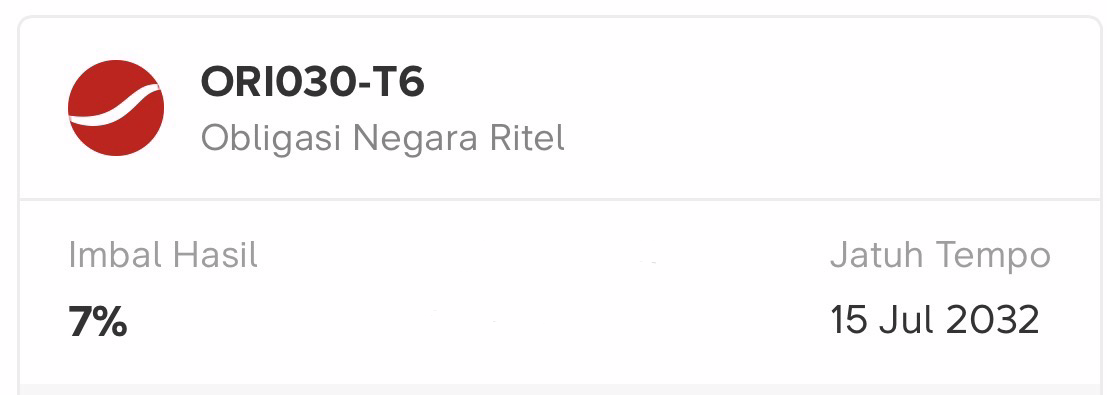
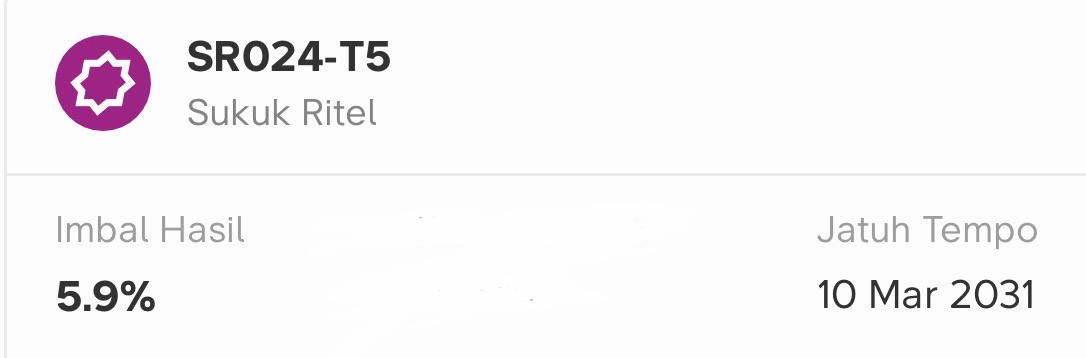
ORI030-T6 (konvensional) — SR024-T5 (sukuk)
SBR, Saving Bond Ritel. Ini juga cuma buat retail. Tapi beda sama ORI — SBR itu gak bisa dijual di pasar sekunder sama sekali. Kalo lo butuh cairin sebelum jatuh tempo cuma bisa cairin sebagian dari pokoknya — dan cuma di periode tertentu, setelah minimum holding period.
SBR juga ada versi syariahnya, namanya ST (Sukuk Tabungan). Sama kayak SBR — non-tradable, cuma bisa cairin sebagian setelah holding period tertentu — bedanya cuma strukturnya sukuk.
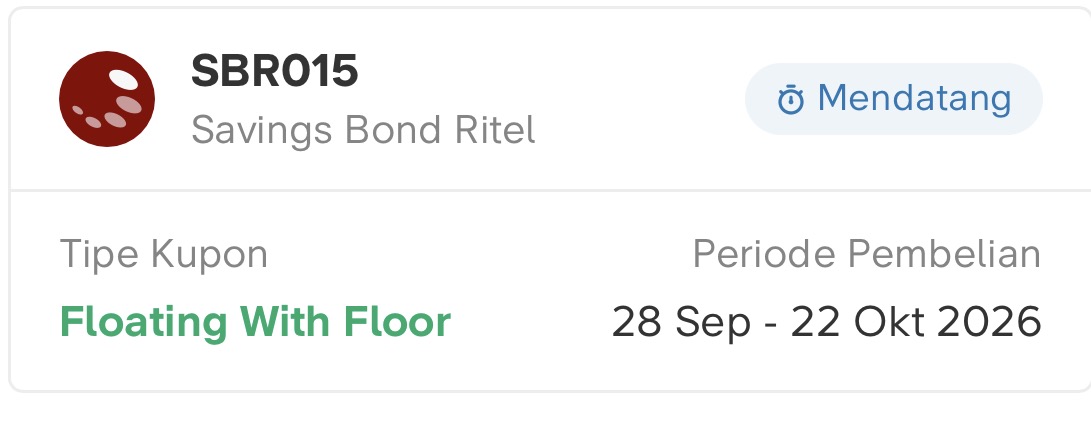
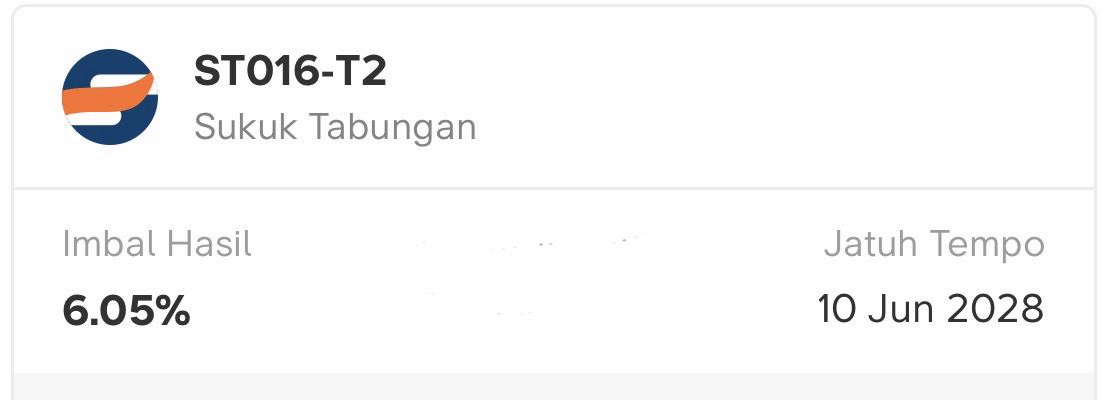
SBR015 (konvensional) — ST016-T2 (sukuk)
Nah kalo FR dan ORI (sama SR) ini kuponnya fixed, sama terus sampe jatuh tempo. Tapi SBR (sama ST) ini floating sifatnya, tapi ada batasan bawahnya (floating with floor). Dan karena sifatnya lebih konservatif, dan gak bisa diperdagangkan, kupon awal SBR biasanya di-set lebih rendah dibanding FR atau ORI di tenor yang sama.
| Seri | Mata Uang | Tradable? | Kupon |
|---|---|---|---|
| FR | IDR | Ya (paling likuid) | Fixed |
| ORI | IDR | Ya | Fixed |
| SR (sukuk-nya ORI) | IDR | Ya | Fixed |
| SBR | IDR | Tidak | Floating with floor |
| ST (sukuk-nya SBR) | IDR | Tidak | Floating with floor |
Obligasi USD: INDON dan INDOIS
Sekarang yang Dollar. Banyak yang gatau, obligasi Indonesia dalam USD itu bukan cuma INDOIS. Ada dua: INDON sama INDOIS. INDON itu obligasi konvensional Indonesia dalam USD. INDOIS itu versi sukuk-nya — obligasi syariah, diterbitin lewat Perusahaan Penerbit SBSN Indonesia.
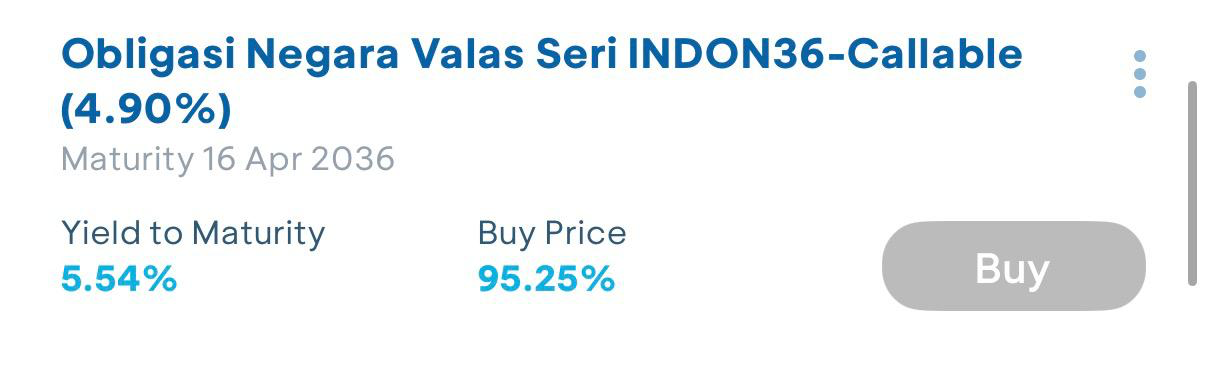
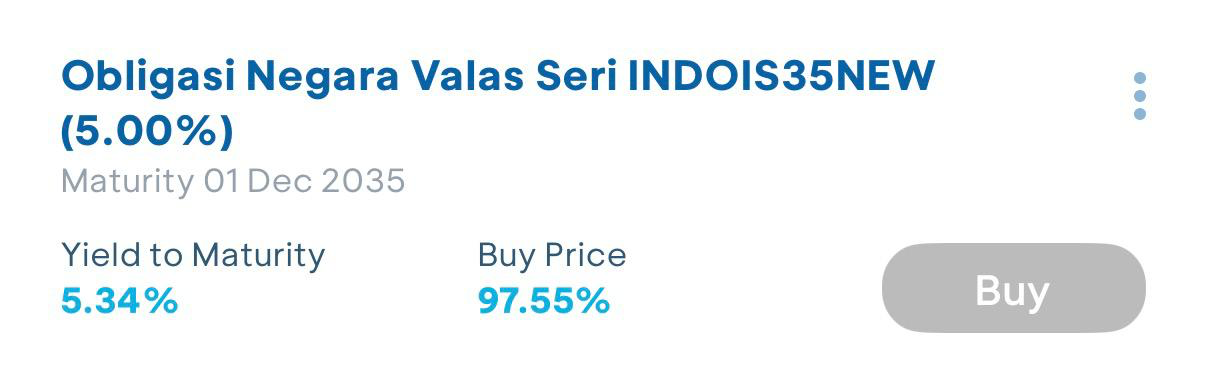
INDON36-Callable (konvensional) — INDOIS35NEW (sukuk)
Nah, gue sendiri — karena gue gak wajib beli yang syariah — gue lebih milih yang konvensional, INDON. Menurut gue, yield-nya biasanya lebih menarik dibanding INDOIS di tenor yang sama.
Kenapa bisa gitu? Ini soal basis investor. INDOIS itu bisa dibeli investor syariah (yang emang wajib pegang instrumen syariah doang) dan investor konvensional (yang gak keberatan pegang sukuk). Sementara INDON cuma bisa dibeli investor konvensional aja — investor syariah gak bisa masuk ke situ. Jadi basis pembeli INDOIS itu lebih luas dibanding INDON.
Basis pembeli yang lebih luas artinya demand-nya lebih gede relatif ke supply-nya. Demand yang lebih gede itu dorong harga naik — dan kalo harga naik, yield-nya otomatis turun (harga obligasi sama yield itu gerak berlawanan arah). Makanya INDOIS biasanya yield-nya sedikit lebih ketat (lebih rendah) dibanding INDON di tenor yang mirip. Ini juga konsisten sama riset akademis soal sukuk secara global — sukuk cenderung yield-nya sedikit lebih rendah dari obligasi konvensional yang sebanding, karena basis investornya yang lebih luas.
Jadi kalo lo gak restricted ke instrumen syariah kayak gue, INDON biasanya kasih yield yang sedikit lebih menarik buat tenor yang sama. Tapi kalo lo emang cuma bisa atau mau pegang instrumen syariah, INDOIS tetep pilihan yang solid.
5 seri ini beda-beda di tiga hal: mata uang (IDR atau USD), bisa diperdagangkan di pasar sekunder atau nggak, dan basis investornya. Ketiga hal itu yang akhirnya ngaruh ke likuiditas dan yield masing-masing seri.
Soal mendingan pegang yang IDR atau USD, itu udah gue bahas di part dua.
Obligasi Indonesia: IDR atau USD, Mending Pilih yang Mana?
2 layer yang bikin yield-nya beda jauh — suku bunga dasar dan risk premium.
Disclaimer: Ini bukan rekomendasi beli atau jual. Ini analisa dan edukasi — sesuaikan sama kondisi dan tujuan keuangan lo masing-masing. Pandangan soal INDON vs INDOIS di atas adalah opini pribadi penulis.
Sumber: Definisi & struktur FR, ORI, SBR, SR, ST — Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR) Kementerian Keuangan RI · Struktur INDON & INDOIS — Perusahaan Penerbit SBSN Indonesia, dokumen penerbitan Global Sukuk RI · Riset yield spread sukuk vs obligasi konvensional (broader investor base) — studi akademis pasar sukuk global, ScienceDirect · Data kupon, imbal hasil & jatuh tempo FR0101, ORI030-T6, SR024-T5, SBR015, ST016-T2, INDON36-Callable, dan INDOIS35NEW dari aplikasi obligasi ritel penulis, per akhir Agustus 2026.