Mendingan beli obligasi negara Indonesia yang IDR, atau yang USD? Sini gue bedah.
Yield-nya Beda Karena 2 Layer
Kalian mungkin sadar, yield dan kupon obligasi negara yang IDR dan yang USD itu bedanya bisa lumayan jauh. Ada 2 layer yang bikin yield-nya beda, dan ngaruh langsung ke pergerakan harganya: suku bunga dasar, dan risk premium.
Obligasi USD (INDON/INDOIS)
(Fed Funds Rate)
Fiskal & Politik Indonesia
Obligasi IDR (SBN/FR)
(BI Rate)
Fiskal, Politik, + Pelemahan Rupiah
Obligasi IDR nambah satu layer risiko lagi dibanding USD: risiko pelemahan rupiah.
Layer 1: Suku Bunga Dasar
Obligasi USD itu ngikutin suku bunga bank sentral Amerika (Fed Funds Rate), sekarang di 3,75%. Obligasi IDR ngikutin BI Rate, sekarang di 5,75%. Dari starting point aja, IDR udah lebih tinggi 2 poin persentase.
Ini juga yang bikin yield obligasi USD Indonesia ikutan gerak kalo suku bunga The Fed berubah. Kalo Fed naikin suku bunga 0,25 poin, obligasi USD Indonesia biasanya ikut naik yield-nya sekitar 0,25 poin juga — dengan asumsi risk premium-nya gak berubah.
Layer 2: Risk Premium
Obligasi USD risikonya dari kondisi fiskal dan politik Indonesia. Makanya pas ada berita fiskal atau politik Indonesia yang memburuk, harga obligasi USD Indonesia ikut turun — investor minta kompensasi lebih buat nanggung risiko itu.
Obligasi IDR nambah satu risiko lagi di atas itu: risiko pelemahan rupiah. Investor yang pegang obligasi IDR kena risiko itu langsung kalo rupiah melemah, jadi mereka minta kompensasi lebih gede lagi. Makanya buat tenor yang mirip, yield obligasi IDR biasanya beberapa poin persentase lebih tinggi dari yang USD.
Breakdown-nya, Kalo Diitung
Biar gak abstrak, ini dua obligasi yang tenornya nyaris kembar — beda 6 bulan doang — tapi mata uangnya beda, per 2 Agustus 2026:
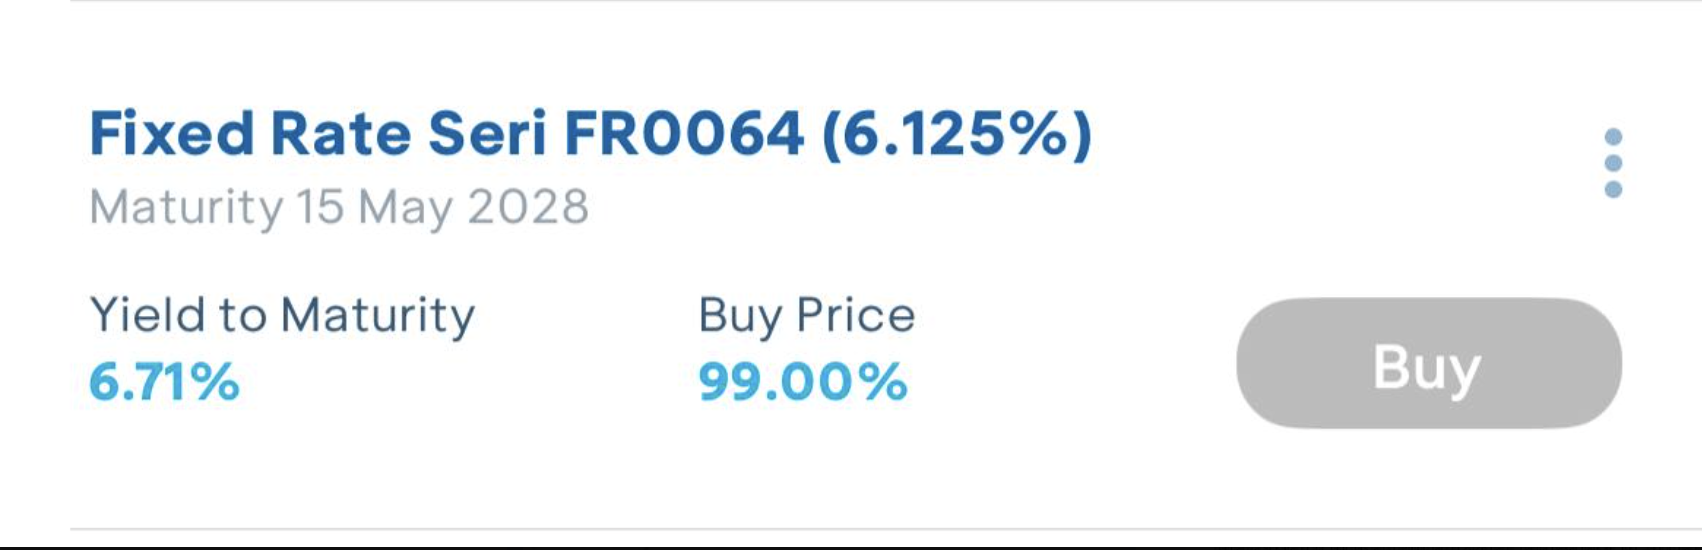
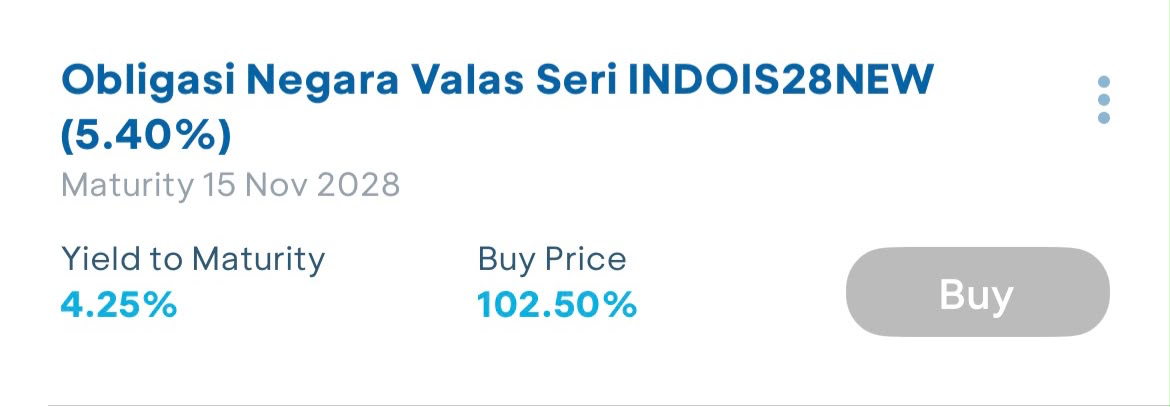
FR0064 (IDR) yield to maturity-nya 6,71%, jatuh tempo 15 Mei 2028. INDOIS28NEW (USD, versi sukuk) yield to maturity-nya 4,25%, jatuh tempo 15 Nov 2028 — cuma beda 6 bulan dari FR0064. Karena tenornya nyaris sama, ini perbandingan yang cukup apple-to-apple: gap yield-nya 2,46 poin persentase per tahun, murni karena beda mata uang & struktur.
FYI, INDOIS itu obligasi syariah (sukuk) — versi konvensionalnya namanya INDON. Logika base rate + risk premium di bawah ini berlaku sama ke keduanya; sukuk biasanya cuma yield-nya sedikit lebih ketat karena demand-nya captive dari investor syariah (udah gue bahas lebih detail di Part 3 series ini).
| Obligasi | Suku Bunga Dasar | Risk Premium | Total Yield (YTM) |
|---|---|---|---|
| USD — INDOIS28NEW | 3,75% (Fed Funds Rate) | 0,50% | 4,25% |
| IDR — FR0064 | 5,75% (BI Rate) | 0,96% | 6,71% |
Catatan: kolom risk premium di atas itu hasil hitung mundur (total YTM − suku bunga dasar) — bukan angka yang dipecah resmi gitu di aplikasi. Base rate (Fed Funds Rate & BI Rate) dan YTM masing-masing seri itu angka publik/dari aplikasi; pembagian jadi "risk premium" itu kerangka analisa gue buat mempermudah, bukan komponen yang dipublikasiin terpisah.
Jadi, Mending Beli yang Mana?
Kalo cuma liat persentase return doang, IDR jelas lebih menarik — selisihnya 2,46 poin persentase per tahun (kita bulatkan jadi 2,5% biar gampang itungannya). Tapi jangan liat gitu doang.
Gini logikanya. Extra yield yang lo dapet dari pegang obligasi IDR itu sebenernya kompensasi buat risiko rupiah melemah. Jadi kalo gap yield-nya sekitar 2,5% per tahun, dan rupiah melemahnya lebih gede dari 2,5% dalam setahun, extra return yang lo dapet dari obligasi IDR ini abis kegerus pelemahan rupiah — ujung-ujungnya mending lo pegang yang USD.
Rupiah sekarang di sekitar 18.000. Melemah 2,5% dari situ artinya ke sekitar 18.450-an dalam setahun — yang jujur aja, cukup mungkin kejadian. Makanya, selama orang-orang mikir rupiah bisa ke situ atau lebih lemah lagi dalam setahun ke depan, pasar bakal minta yield yang lebih tinggi lagi buat obligasi IDR, biar investor ngerasa terkompensasi.
Tapi kalo lo sendiri ngerasa rupiah gak akan melemah lebih dari 2,5% dalam setahun ke depan, ya mending pegang yang IDR — lo dapet extra yield-nya tanpa harus nanggung risiko pelemahan rupiah yang sepadan.
Beli obligasi IDR atau USD itu bukan soal mana yield-nya lebih gede. Itu soal pandangan lo terhadap 2 hal: (1) ke mana arah rupiah setahun ke depan, dan (2) apakah extra yield IDR-nya cukup buat kompensasi risiko itu.
Obligasi Jangka Pendek vs Panjang
Kenapa yield to maturity bisa beda dari kupon yang tertera — dan cara milih tenor obligasi yang cocok buat lo.
Disclaimer: Ini bukan rekomendasi beli atau jual. Ini analisa dan edukasi — sesuaikan sama kondisi dan tujuan keuangan lo masing-masing.
Sumber: Fed Funds Rate 3,75% (target range 3,50%–3,75%) — Federal Reserve, FOMC 17 Juni 2026 · BI Rate 5,75% — Bank Indonesia, RDG 21–22 Juli 2026 · Data harga, kupon & yield to maturity FR0064 dan INDOIS28NEW dari aplikasi obligasi ritel penulis, per 2 Agustus 2026 · Kurs rupiah ±18.000–18.080/USD per 1–2 Agustus 2026 — Bank Indonesia (JISDOR), data pasar.